
Busca e apreensão de veículo: defesa e o que fazer agora
Recebeu a notificação ou o carro já foi levado? Os prazos são curtos e cada um tem uma saída diferente.
- Análise da notificação e dos prazos
- Defesa e negociação com o banco
- Atendimento on-line em todo o Brasil
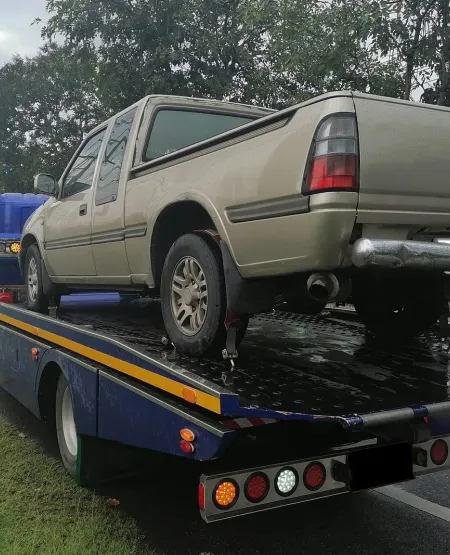
A Maurício Argôlo Advocacia faz a defesa em ações de busca e apreensão de veículo: quando o banco ou a financeira pede de volta o carro ou a moto financiados por causa de parcelas em atraso. A análise começa pela notificação, pelos valores cobrados e pelo contrato, e o objetivo é encontrar a saída possível dentro dos prazos da lei. O atendimento é presencial em Salvador, Lauro de Freitas e Camaçari (BA) e on-line em todo o Brasil, com o advogado Maurício Argôlo (OAB/BA 78.626) à frente dos casos. Esta página faz parte da área de Direito Bancário.
Ainda não chegou a esse ponto? Leia Financiamento de carro atrasado: o que fazer antes que vire busca e apreensão.
Chegou a carta do banco e o carro é o seu trabalho
Duas ou três parcelas atrasadas, uma carta registrada do banco e, de repente, o oficial de justiça ou o guincho na porta. Para muita gente o carro é o meio de trabalhar, e a primeira reação é esconder o veículo, o que só piora a situação. Na busca e apreensão os prazos contam em dias: entender o que está sendo cobrado e o que a lei permite fazer em cada fase faz diferença no resultado.
O que o escritório analisa na sua ação
A defesa depende da fase em que o caso está.
A notificação de atraso
O banco precisa comprovar o atraso com a carta enviada ao endereço do contrato. Notificação para outro endereço ou feita de forma irregular pode derrubar o pedido.
Os valores cobrados
Juros acima da média e tarifas indevidas no contrato podem afastar o atraso. Por isso a defesa costuma andar junto com a revisão do contrato.
O prazo de 5 dias depois da apreensão
Depois que o carro é apreendido, a lei dá 5 dias para pagar a dívida e ter o veículo de volta, e 15 dias para apresentar a defesa.
A venda do veículo e o saldo
Se o carro for vendido, o banco tem que prestar contas do valor. O que sobrar depois de pagar a dívida é seu; se faltar, o saldo continua devido.
A retomada sem processo
Desde a Lei 14.711/2023 o banco pode tentar a retomada pelo cartório, sem ação judicial. Esse caminho também tem regras e prazos próprios.
Recebeu uma carta ou intimação?
Mande uma foto do documento. O escritório explica em que fase o caso está e qual é o prazo.
O que separar para a análise
- A notificação ou carta do banco (e o envelope, se tiver).
- O mandado, a intimação ou o número do processo, se já houver ação.
- O contrato de financiamento e os comprovantes das parcelas pagas.
- O documento do veículo.
Como funciona a defesa
- 01
Fase e prazo
O escritório identifica se o caso está na notificação, na ação judicial ou na retomada pelo cartório, e qual prazo está correndo.
- 02
Análise do contrato e da notificação
Confere se a notificação foi feita do jeito certo e se os valores cobrados estão dentro da regra.
- 03
Negociação com o banco
Sempre que possível, a solução começa pela negociação: acordo para pagar as parcelas atrasadas e manter o veículo.
- 04
Defesa no processo
Sem acordo, o escritório apresenta a defesa no prazo e acompanha o processo até o fim.
Perguntas frequentes sobre busca e apreensão
Com quantas parcelas atrasadas o banco pode pedir o carro?
A lei não fixa um número. Basta o atraso comprovado pela notificação enviada ao endereço do contrato (art. 2º, § 2º, do Decreto-Lei 911/1969). Pelo entendimento do STJ, nem é preciso provar que você recebeu a carta: vale o envio ao endereço que está no contrato.
Paguei quase todo o financiamento. O banco ainda pode levar o carro?
Pode. O STJ não aplica a chamada teoria do adimplemento substancial à alienação fiduciária: mesmo com a maior parte paga, o banco pode pedir a busca e apreensão. Nesses casos, a negociação costuma ser o caminho mais viável.
O carro foi apreendido. Consigo de volta?
Pela lei, em até 5 dias depois da apreensão é possível pagar a dívida e receber o veículo de volta. O STJ entende que esse pagamento é do valor total que falta, não só das parcelas atrasadas. Em paralelo, há 15 dias para a defesa no processo.
O banco pode tomar o carro sem processo na Justiça?
Desde a Lei 14.711/2023, existe a retomada pelo cartório, sem ação judicial, para contratos que preveem essa possibilidade. Ela tem etapas e prazos próprios. Entenda as mudanças em Busca e apreensão de veículo: o que mudou com a retomada extrajudicial.
Se o banco vender o carro, eu ainda fico devendo?
Pode ficar. Depois da venda, o valor é usado para pagar a dívida e as despesas. Se sobrar, a diferença é sua; se faltar, o saldo continua sendo cobrado. O banco tem que prestar contas dessa venda.
Os juros do financiamento podem ajudar na defesa?
Sim. Quando o contrato tem juros muito acima da média ou tarifas indevidas no período normal do contrato, o STJ entende que o atraso fica descaracterizado. Por isso o escritório analisa junto a revisão do contrato.
Dr. Maurício Argôlo
OAB 78626/BA
Maurício Argôlo é advogado inscrito na OAB/BA sob o nº 78.626, fundador e sócio da Maurício Argôlo Advocacia, onde lidera uma operação jurídica estruturada no conceito de startup jurídica: enxuta, digital e próxima do cliente. Atua principalmente em Direito Bancário — revisão de contratos, superendividamento, fraudes bancárias e golpes financeiros, defesa em busca e apreensão e gestão de passivo bancário de empresas —, buscando equilibrar a relação entre os clientes e as instituições financeiras em todo o país.
Página atualizada em .
Compartilhe esse post
Outros casos de Direito Bancário
- Revisão de contrato e juros abusivosEmpréstimo, financiamento, cartão de crédito e consignado com juros muito acima da média de mercado, tarifas que você não contratou ou seguro embutido na parcela.
- SuperendividamentoPara quem tem renda alta e dívidas de consumo que já não cabem nela: a Lei 14.181/2021 permite renegociar com todos os credores ao mesmo tempo.
- Golpes via Pix e fraudes bancáriasPedido de devolução pelo MED, contestação junto ao banco e ação de reparação quando houve falha de segurança da instituição.
- Cartão consignado (RMC e RCC)Desconto no benefício ou no salário de um cartão que a pessoa achava que era um empréstimo comum.
- Gestão de passivo bancárioLevantamento de todos os contratos da empresa com bancos, identificação de cobranças indevidas e um plano de renegociação que caiba no caixa.
- Pronampe e capital de giroAnálise das condições das operações e renegociação quando a parcela deixa de caber no fluxo de caixa.
- Execução bancária contra a empresaDefesa da empresa e dos sócios em execuções de contratos bancários.
Recebeu a notificação do banco?
Mande uma foto da carta ou da intimação pelo WhatsApp e entenda o prazo e os caminhos possíveis.