
Advogado de Direito Bancário em Salvador e em todo o Brasil
Revisão de contratos e juros abusivos, superendividamento, defesa em busca e apreensão, fraudes bancárias e golpes via Pix, para pessoas físicas e empresas.
- Atendimento on-line em todo o Brasil
- Presencial em Salvador, Lauro de Freitas e Camaçari
- Retorno em cada etapa do caso
A Maurício Argôlo Advocacia atua em Direito Bancário para pessoas e empresas que têm problemas com bancos, financeiras e instituições de pagamento. O atendimento é presencial em Salvador, Lauro de Freitas e Camaçari (BA) e on-line em todo o Brasil, com o advogado Maurício Argôlo (OAB/BA 78.626) à frente dos casos!
O problema com o banco costuma chegar de repente
A parcela do financiamento ficou impossível de pagar, chegou a notificação de busca e apreensão do carro, o salário some em descontos de empréstimo consignado ou o dinheiro saiu da conta por um Pix que você não fez. Na hora, a pessoa pesquisa no celular e procura alguém que explique o caso dela sem juridiquês. É isso que o escritório faz: entende o que aconteceu, mostra o que a lei diz e quais caminhos existem.
Em que o escritório atua no Direito Bancário

Revisão de contrato e juros abusivos
Empréstimo, financiamento, cartão de crédito e consignado com juros muito acima da média de mercado, tarifas que você não contratou ou seguro embutido na parcela.
Superendividamento
Quando as dívidas de consumo somadas já não cabem no orçamento, a Lei 14.181/2021 permite renegociar com todos os credores ao mesmo tempo, preservando o mínimo para viver.
Busca e apreensão de veículo
Defesa na ação em que o banco pede o carro financiado em atraso, com análise da notificação, dos valores cobrados e das alternativas de negociação.
Golpes via Pix e fraudes bancárias
Pedido de devolução pelo MED, contestação junto ao banco e ação de reparação quando houve falha de segurança da instituição.
Cartão consignado (RMC e RCC)
Desconto no benefício ou no salário de um cartão que a pessoa achava que era um empréstimo comum.
Não achou o seu caso?
Conte o que aconteceu. Se não for Direito Bancário, o escritório diz isso logo no começo.


Para empresas: dívida bancária e crédito
Se a dívida vem de contratos com clientes e fornecedores, veja também Direito Empresarial e Contratos.
Gestão de passivo bancário
Levantamento de todos os contratos da empresa com bancos, identificação de cobranças indevidas e um plano de renegociação que caiba no caixa.
Pronampe e capital de giro
Análise das condições das operações e renegociação quando a parcela deixa de caber no fluxo de caixa.
Execuções e cobranças
Defesa da empresa e dos sócios em execuções de contratos bancários.


Como funciona o atendimento
- 01
Conversa no WhatsApp
Você conta o que está acontecendo e, se puder, já manda o contrato, os extratos ou a notificação que recebeu.
- 02
Análise do caso
O escritório estuda os documentos, a lei e as decisões recentes dos tribunais e explica o que pode ser feito — inclusive quando não vale a pena entrar na Justiça.
- 03
Negociação ou ação
Sempre que possível, a solução começa pela negociação com o banco. Quando é preciso, o escritório entra com a ação e acompanha o processo, que hoje é todo eletrônico.
- 04
Acompanhamento
Você recebe retorno em cada etapa, sem precisar ficar perguntando.
Perguntas frequentes sobre Direito Bancário
O que é superendividamento e o que a lei prevê?
Superendividamento é a situação de quem, de boa-fé, não consegue pagar o conjunto das suas dívidas de consumo sem comprometer o mínimo necessário para viver. A Lei 14.181/2021, que alterou o Código de Defesa do Consumidor, permite renegociar essas dívidas com todos os credores ao mesmo tempo, em um plano de pagamento de até 5 anos que preserve o mínimo existencial.
Quando dá para revisar um contrato de empréstimo ou financiamento?
Quando há cobrança abusiva: juros muito acima da taxa média de mercado divulgada pelo Banco Central, tarifas que você não contratou, seguro embutido na parcela sem a sua escolha (venda casada) ou encargos que não estão no contrato. A análise do contrato e dos extratos mostra se há fundamento para negociar ou ir à Justiça.
O banco pode tomar o meu carro por atraso no financiamento?
No financiamento com alienação fiduciária, depois de comprovado o atraso, o banco pode pedir a busca e apreensão do veículo (Decreto-Lei 911/1969). Mas existem requisitos — como a notificação válida — e prazos de defesa. Quanto antes o caso for analisado, mais alternativas existem, inclusive de negociação.
Caí em um golpe via Pix. O banco tem que devolver o dinheiro?
Depende do caso. O primeiro passo é avisar o banco na hora e pedir a devolução pelo MED, o Mecanismo Especial de Devolução do Pix. Quando houve falha de segurança da instituição, ela pode ser responsabilizada: o Superior Tribunal de Justiça entende, na Súmula 479, que os bancos respondem por fraudes ligadas ao próprio serviço.
Quais documentos eu preciso para a análise?
O contrato (ou o número dele), os extratos ou faturas com as cobranças, comprovantes de pagamento e, se houver, a notificação ou o processo que você recebeu. Se não tiver tudo, não tem problema: parte dos documentos pode ser pedida ao banco.
Quanto custa contratar o escritório?
Os honorários dependem do tipo de caso e são combinados antes, por escrito, depois da análise inicial. A tabela de honorários da OAB da Bahia serve de referência.
O atendimento é só em Salvador?
Não. O atendimento presencial é em Salvador, Lauro de Freitas e Camaçari (BA), e o on-line atende clientes de qualquer cidade do Brasil — os processos judiciais hoje são eletrônicos e a conversa pode ser toda pelo WhatsApp.
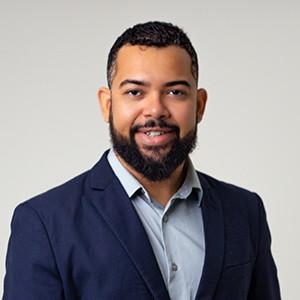
Dr. Maurício Argôlo
OAB 78626/BA
Maurício Argôlo é advogado inscrito na OAB/BA sob o nº 78.626, fundador e sócio da Maurício Argôlo Advocacia, onde lidera uma operação jurídica estruturada no conceito de startup jurídica: enxuta, digital e próxima do cliente. Atua principalmente em Direito Bancário — revisão de contratos, superendividamento, fraudes bancárias e golpes financeiros, defesa em busca e apreensão e gestão de passivo bancário de…
Página atualizada em .
Compartilhe esse post
Fale com um Advogado
Problema com banco, dívida ou financiamento? Fale com o escritório pelo WhatsApp e conte o que está acontecendo.